So funktioniert CrowdHive · 7 Min. Lesezeit
Lateinamerika: woher 17% Rendite kommen
Warum Unternehmen in Lateinamerika 17% für Kapital zahlen: hohe Leitzinsen, riesige KMU-Finanzierungslücke, Nearshoring, günstige Wasserkraft, Risiken.
Wer schon einmal in europäisches Crowdlending investiert hat, bei dem löst eine Schlagzeilen-Rendite von 17% pro Jahr vermutlich einen gesunden Reflex aus: Ist das echt, und wo ist der Haken? Es ist genau die richtige Frage, und sie verdient eine klare Antwort. Die Kurzfassung: 17% ist keine Marketingzahl, die sich eine Plattform ausgedacht hat. Es ist ungefähr das, was kreditwürdige kleine und mittlere Unternehmen in Teilen Lateinamerikas tatsächlich für Kapital bezahlen, weil Geld dort schlicht mehr kostet als in Europa. Dieser Artikel erklärt warum, woher die Nachfrage kommt und welche Risiken Sie im Gegenzug für diese Rendite übernehmen.
Geld kostet in Lateinamerika mehr, Punkt
Beginnen wir bei den Zentralbankzinsen, dem Boden unter jedem Kredit einer Volkswirtschaft. Mit Stand September 2026 hält die brasilianische Zentralbank ihren Leitzins Selic bei 13,75% pro Jahr, nach Senkungen von einem Höchststand von 15%. Mexikos Zentralbank Banxico hält ihren Tagesgeld-Zielsatz bei 6,5%. Vergleichen Sie das mit dem Euroraum, wo die Leitzinsen der EZB die meiste Zeit der letzten zwei Jahre im niedrigen einstelligen Bereich verbracht haben.
Bedenken Sie nun, dass der Zentralbankzins grob gesagt das ist, was die sichersten Schuldner des Systems zahlen. Ein kleines oder mittleres Unternehmen leiht sich Geld zum Leitzins plus einem Aufschlag für das Kreditrisiko, plus den Betriebskosten und der Marge der Bank. Wenn dieser Basiszins-Boden bereits zweistellig ist, wie in Brasilien, landet ein gewerblicher Kredit an ein KMU deutlich darüber. In Mexiko ist der Boden niedriger, aber Bankkredite für kleinere Unternehmen bleiben im Vergleich zu Europa knapp und teuer, sodass die effektiven Finanzierungskosten für KMU erheblich höher liegen, als europäische Unternehmen je akzeptieren würden.
Die zweite Hälfte der Geschichte ist der Zugang. Nach Angaben der Interamerikanischen Entwicklungsbank und der IFC geht die Finanzierungslücke für kleinere Unternehmen in Lateinamerika und der Karibik in die Hunderte von Milliarden Dollar, wobei der Großteil des KMU-Finanzierungsbedarfs vom formellen Bankensektor nicht gedeckt wird. Praktisch heißt das: Ein profitables, wachsendes Unternehmen mit echten Verträgen und echten Kunden kann in eine Bank hineingehen und trotzdem mit leeren Händen wieder herauskommen, nicht weil es ein schlechter Schuldner wäre, sondern weil sich die lokalen Banken auf Großkonzerne und Staatsanleihen konzentrieren. Wenn Banken nicht verleihen, zahlen Unternehmen, die Kapital brauchen, eine Prämie an denjenigen, der es tut.
Legt man diese beiden Fakten zusammen, wirkt 17% nicht mehr exotisch. Es ist der markträumende Preis für Unternehmenskredite in Volkswirtschaften, in denen der Basiszins hoch ist, der Bankenwettbewerb um KMU-Kunden dünn und die Nachfrage nach Kapital wächst. Ein europäischer Investor sieht eine ungewöhnlich hohe Rendite. Ein mexikanischer oder brasilianischer Unternehmer sieht normale, manchmal sogar attraktive Finanzierungskosten.
Drei Motoren der Nachfrage
Hohe Zinsen allein machen einen Kredit noch nicht finanzierungswürdig. Entscheidend ist, ob hinter den Kreditnehmern echte Erlöse stehen. Drei regionale Trends erzeugen genau diese Art von Nachfrage, und sie entsprechen direkt den ersten Projektkategorien auf CrowdHive.
Nearshoring zieht Kapital nach Mexiko
Während sich globale Lieferketten rund um die Nähe zum US-Markt neu ordnen, ist Mexiko zu einem der Hauptprofiteure geworden. Ausländische Direktinvestitionen in Mexiko erreichten bis zum dritten Quartal 2025 einen Rekord von rund 41 Milliarden US-Dollar und übertrafen damit bereits den Gesamtjahreswert von 2024, wobei das verarbeitende Gewerbe den größten Anteil stellte. Fabriken, Zulieferer und Logistikfirmen expandieren, und jede von ihnen braucht Betriebskapital, Ausrüstungsfinanzierung und Rechnungsfactoring.
Das ist der Hintergrund für eine der ersten Kreditkategorien auf unserer Plattform: ein Fintech mit Sitz in Singapur und tiefer Expertise in Kreditrisiko und Betrugsprävention, das nach Mexiko expandiert, um digitales Lending für Verbraucher und KMU anzubieten, einschließlich Factoring. Seine Rückzahlungsquelle sind die Zahlungseingänge aus dem eigenen Kredit- und Factoring-Portfolio, in einem Markt, in dem die Kreditnachfrage das Bankangebot weit übersteigt.
Paraguay hat einen der günstigsten sauberen Ströme der Welt
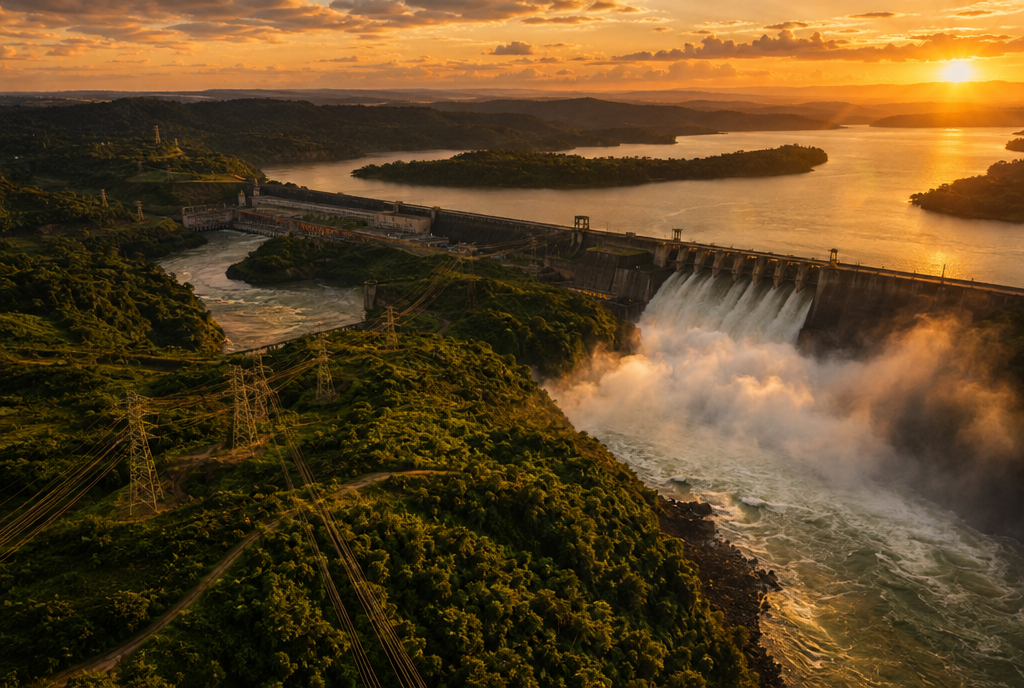
Paraguay ist eine kleine Volkswirtschaft mit einem enormen Aktivposten: Wasserkraft. Allein der binationale Itaipu-Staudamm liefert den Großteil des Stroms des Landes, während die Kraftwerke Yacyreta und Acaray den größten Teil des Rests abdecken, sodass Paraguays Netz fast vollständig aus Wasserkraft gespeist wird. Paraguay besitzt Itaipu gemeinsam mit Brasilien und hat historisch nur einen Bruchteil seines Anteils an der Produktion genutzt und den Überschuss exportiert.
Reichlich vorhandener, günstiger, erneuerbarer Strom ist genau das, was energiehungrige digitale Infrastruktur braucht. Deshalb ziehen Rechenzentrumsbetreiber und Entwickler stromfertiger Industrieflächen dorthin. Zu den ersten Projekten von CrowdHive gehören ein B2B-IT-Integrator, der ein eigenes Rechenzentrum nahe Asuncion baut, mit von ANDE, dem nationalen Versorger, vorab genehmigter Netzkapazität und einer ersten Ausbaustufe für bestehende Kunden, sowie ein Erweiterungsmodul mit hoher Dichte für die KI- und GPU-Workloads von Kunden. Ein separater Entwickler bereitet in Alto Parana eine stromfertige Fläche für einen konkreten Käufer im Rahmen einer Kaufvereinbarung vor. Wer das größere Bild dazu will, warum Recheninfrastruktur von Virginia bis Südamerika überall mit Fremdkapital finanziert wird, liest warum der KI-Boom auf Fremdkapital läuft.
Brasilien baut das digitale Rückgrat der Region
Brasilien beherbergt den größten Rechenzentrumsmarkt Lateinamerikas, und der Ausbau beschleunigt sich mit wachsender Cloud- und KI-Nachfrage. Gebaut wird von spezialisierten Ingenieurfirmen, die unter Verträgen mit Rechenzentrumsbetreibern arbeiten. Eines unserer ersten Projekte finanziert einen brasilianischen EPC-Auftragnehmer, ein Unternehmen für Engineering, Beschaffung und Bau mit mehr als vier Jahren Rechenzentrumserfahrung, das an einer in Betrieb befindlichen Anlage eine neue Data Hall mit rund 1 MW IT-Kapazität liefert, einschließlich GPU-Racks mit hoher Dichte, unter einem unterschriebenen Vertrag über 5,8 Millionen Dollar. Die Rückzahlung stammt aus den Meilensteinzahlungen des Kunden unter diesem Vertrag, nicht aus spekulativen künftigen Verkäufen.
Ein europäischer Investor sieht eine ungewöhnlich hohe Rendite. Ein mexikanischer oder brasilianischer Unternehmer sieht normale, manchmal sogar attraktive Finanzierungskosten.
Warum dieser Kredit über Plattformen fließt, nicht über Banken
In der gesamten Region wächst Private Credit, also Kreditvergabe außerhalb des traditionellen Bankensystems, rasant, während Investoren in eine Finanzierungslücke vorstoßen, die Analysten über Infrastruktur, Energie und Mittelstandsunternehmen hinweg auf Hunderte von Milliarden Dollar schätzen. Crowdlending ist das für Privatanleger zugängliche Ende derselben Bewegung. Eine Plattform wie CrowdHive vergibt einen Kredit an ein Unternehmen, führt Due Diligence zu Eigentümerstruktur, Abschlüssen, Kunden und Rückzahlungsquellen durch und tritt die Forderungen dann an Investoren ab. Die Kredite dieser ersten Welle nutzen eine Bullet-Struktur: monatliche Zinsen während der Laufzeit, Kapitalrückzahlung bei Fälligkeit. Wenn diese Struktur neu für Sie ist, lesen Sie Bullet-Darlehen erklärt.
Der ehrliche Teil: 17% ist der Preis des Risikos
Es gibt keine fünf zusätzlichen Prozentpunkte geschenkt. Die Rendite ist höher, weil die Risiken höher sind, und Sie sollten sie vor dem Investieren beim Namen nennen.
- Währungsrisiko, gemildert, aber nicht verschwunden. Die Kredite lauten auf US-Dollar, Sie sind also nicht direkt Schwankungen des mexikanischen Peso, des brasilianischen Real oder des paraguayischen Guarani ausgesetzt. Aber die Kreditnehmer erwirtschaften einen Großteil ihrer Erlöse in lokaler Währung. Eine scharfe Abwertung verteuert die Bedienung ihrer Dollarschulden, was Währungsrisiko in Kreditrisiko verwandelt.
- Länderrisiko. Politische Umschwünge, Steueränderungen, Kapitalverkehrskontrollen oder rechtliche Unberechenbarkeit können das Geschäft eines Kreditnehmers oder die Durchsetzung von Forderungen beeinträchtigen. Lateinamerikanische Rechtsordnungen unterscheiden sich stark, und Ereignisse wie Wahlen oder Handelskonflikte können den Boden unter einem Projekt verschieben.
- Kreditrisiko. Das sind wachsende Unternehmen, keine Blue-Chip-Konzerne. Ein Vertrag kann sich verzögern, ein Kunde kann zu spät zahlen, ein Kreditportfolio kann hinter den Erwartungen zurückbleiben. Bullet-Strukturen konzentrieren die Kapitalrückzahlung auf das Laufzeitende, also genau auf den Moment, in dem der Plan des Kreditnehmers aufgegangen sein muss.
Deshalb liegt der Zins bei 17% und nicht bei 7%. Die Zinsen, die Sie verdienen, sind die Vergütung dafür, dass Sie diese Risiken tragen, und keine Struktur beseitigt sie vollständig. Was eine seriöse Plattform tun kann, ist sorgfältig prüfen, die Kredite mit Sicherheiten unterlegen und die Beitreibung zentral steuern, wenn etwas schiefgeht. Auf CrowdHive agiert BellaVista als Collateral Agent und verfolgt die Beitreibung im Namen der Investoren. Wie diese Schichten zusammenwirken, behandelt wie Ihr Investment geschützt ist.
Woher kommen also 17% Rendite? Aus realen Volkswirtschaften, in denen Kapital knapp und teuer ist, von Unternehmen, die auf echten strukturellen Trends reiten, Nearshoring, günstige Wasserkraft, der digitale Ausbau, und von Investoren, die bereit sind, sich für Risiken bezahlen zu lassen, die europäische Kreditmärkte zu keinem Preis anbieten. Verstehen Sie die Risiken, dimensionieren Sie Ihre Positionen entsprechend, und die Zahl hört auf, verdächtig zu sein, und wird zu dem, was sie ist: ein Preis.
Investieren ist mit Risiken verbunden, einschließlich des möglichen Verlusts des Kapitals. Die Wertentwicklung der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. BellaVista Invest One AG vermittelt Kredite an Unternehmen und erbringt keine Anlageberatung.