Como funciona a CrowdHive · 7 min de leitura
América Latina: de onde vêm os rendimentos de 17%
Porque pagam as empresas latino-americanas 17% pelo capital: taxas de base altas, défice de financiamento das PME, nearshoring e hidroeletricidade barata.
Se já investiu algum tempo em crowdlending europeu, uma taxa anunciada de 17% ao ano provavelmente desperta um reflexo saudável: isto é real, e qual é o senão? É a pergunta certa, e merece uma resposta direta. A versão curta é que 17% não é um número de marketing inventado por uma plataforma. É, grosso modo, o que pequenas e médias empresas solventes em partes da América Latina pagam realmente pelo capital, porque o dinheiro custa simplesmente mais lá do que na Europa. Este artigo explica porquê, de onde vem a procura e que riscos assume em troca desse rendimento.
O dinheiro custa mais na América Latina, ponto final
Comece pelas taxas dos bancos centrais, o piso de qualquer empréstimo numa economia. Em setembro de 2026, o Banco Central do Brasil mantém a taxa de referência Selic em 13,75% ao ano, depois de a ter reduzido de um máximo de 15%. O banco central do México, o Banxico, mantém a sua taxa diretora overnight em 6,5%. Compare com a zona euro, onde as taxas de política do BCE passaram a maior parte dos últimos dois anos em valores baixos de um dígito.
Agora lembre-se de que a taxa do banco central é, em termos gerais, o que pagam os devedores mais seguros do sistema. Uma pequena ou média empresa financia-se à taxa de política mais um spread pelo risco de crédito, mais os custos operacionais e a margem do banco. Quando esse piso já está em dois dígitos, como no Brasil, um empréstimo comercial a uma PME fica bem acima disso. No México o piso é mais baixo, mas o crédito bancário às empresas mais pequenas continua escasso e caro em comparação com a Europa, pelo que os custos efetivos de financiamento das PME são significativamente mais altos do que as empresas europeias alguma vez aceitariam.
A segunda metade da história é o acesso. Segundo o Banco Interamericano de Desenvolvimento e a IFC, o défice de financiamento das empresas mais pequenas na América Latina e nas Caraíbas ascende a centenas de milhares de milhões de dólares, com a grande maioria das necessidades de financiamento das PME por satisfazer pelo setor bancário formal. Em termos práticos: uma empresa rentável e em crescimento, com contratos reais e clientes reais, pode entrar num banco e sair de mãos vazias, não por ser um mau crédito, mas porque os bancos locais se concentram nas grandes empresas e na dívida pública. Quando os bancos não emprestam, as empresas que precisam de capital pagam um prémio a quem estiver disposto a emprestar.
Junte estes dois factos e os 17% deixam de parecer exóticos. É o preço de equilíbrio do crédito empresarial em economias onde a taxa de base é alta, a concorrência bancária pelos clientes PME é fraca e a procura de capital está a crescer. Um investidor europeu vê um rendimento invulgarmente alto. Um empresário mexicano ou brasileiro vê um custo de financiamento normal, por vezes até atrativo.
Três motores de procura
Taxas altas, por si só, não tornam um empréstimo digno de financiamento. O que conta é se os devedores têm receitas reais por trás. Três tendências regionais estão a gerar exatamente esse tipo de procura, e correspondem diretamente às primeiras categorias de projetos na CrowdHive.
O nearshoring está a atrair capital para o México
Com as cadeias de abastecimento globais a reorganizarem-se em torno da proximidade ao mercado norte-americano, o México tornou-se um dos principais beneficiários. O investimento direto estrangeiro no México atingiu um recorde de cerca de 41 mil milhões de dólares americanos até ao terceiro trimestre de 2025, superando já o valor de todo o ano de 2024, com a indústria transformadora a ficar com a maior fatia. Fábricas, fornecedores e empresas de logística estão em expansão, e todas precisam de fundo de maneio, financiamento de equipamento e factoring de faturas.
É este o pano de fundo de uma das primeiras categorias de empréstimos na nossa plataforma: uma fintech sediada em Singapura, com forte experiência em risco de crédito e prevenção de fraude, em expansão para o México para prestar crédito digital a consumidores e PME, incluindo factoring. A sua fonte de reembolso é o dinheiro gerado pela própria carteira de empréstimos e de factoring, num mercado onde a procura de crédito ultrapassa largamente a oferta bancária.
O Paraguai tem uma das energias limpas mais baratas do planeta
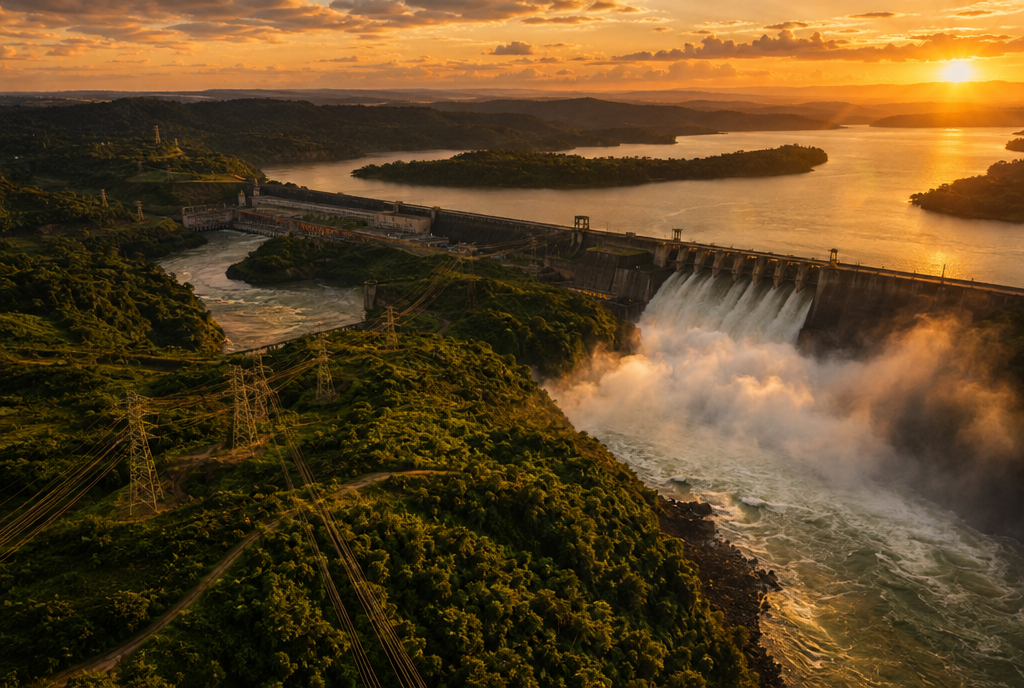
O Paraguai é uma economia pequena com um ativo enorme: a hidroeletricidade. Só a barragem binacional de Itaipu fornece a grande maioria da eletricidade do país, com as centrais de Yacyreta e Acaray a cobrirem quase todo o resto, tornando a rede paraguaia quase inteiramente hidroelétrica. O Paraguai é coproprietário de Itaipu com o Brasil e, historicamente, usou apenas uma fração da sua quota de produção, exportando o excedente.
Eletricidade abundante, barata e renovável é exatamente o que a infraestrutura digital, faminta de energia, precisa. É por isso que operadores de centros de dados e promotores de terrenos industriais com energia garantida se estão a instalar no país. Entre os primeiros projetos da CrowdHive está um integrador de TI B2B a construir o seu próprio centro de dados perto de Assunção, com capacidade de rede pré-aprovada pela ANDE, a empresa elétrica nacional, e uma primeira fase ao serviço de clientes existentes, além de um módulo de expansão de alta densidade destinado a cargas de IA e GPU dos clientes. Um promotor independente está a preparar um terreno com energia garantida em Alto Paraná para um comprador específico, ao abrigo de um contrato de compra. Se quiser a visão mais ampla sobre a razão pela qual a infraestrutura de computação está a ser financiada com dívida da Virgínia à América do Sul, leia porque é que o boom da IA assenta em dívida.
O Brasil está a construir a espinha dorsal digital da região
O Brasil alberga o maior mercado de centros de dados da América Latina, e a construção está a acelerar com o crescimento da procura de cloud e IA. A construção é feita por empresas de engenharia especializadas, ao abrigo de contratos com operadores de centros de dados. Um dos nossos primeiros projetos financia um contratante EPC brasileiro, uma empresa de engenharia, aquisição e construção com mais de quatro anos de experiência em centros de dados, que está a entregar uma nova sala de dados com cerca de 1 MW de capacidade de TI, incluindo racks de GPU de alta densidade, numa instalação em funcionamento, ao abrigo de um contrato assinado de 5,8 milhões de dólares. O reembolso vem dos pagamentos por etapas do cliente ao abrigo desse contrato, não de vendas futuras especulativas.
Um investidor europeu vê um rendimento invulgarmente alto. Um empresário mexicano ou brasileiro vê um custo de financiamento normal, por vezes até atrativo.
Porque é que este crédito passa por plataformas, não por bancos
Em toda a região, o crédito privado, isto é, o financiamento concedido fora do sistema bancário tradicional, está a crescer depressa, com os investidores a preencherem um défice de financiamento que os analistas estimam em centenas de milhares de milhões de dólares em infraestruturas, energia e empresas de média dimensão. O crowdlending é a ponta desse mesmo movimento acessível ao investidor de retalho. Uma plataforma de crowdlending como a CrowdHive origina um empréstimo a uma empresa, faz due diligence sobre a estrutura acionista, as contas, os clientes e as fontes de reembolso, e depois cede os créditos aos investidores. Os empréstimos desta primeira vaga usam uma estrutura bullet: juros mensais durante o prazo, capital reembolsado no vencimento. Se esta estrutura é nova para si, veja empréstimos bullet explicados.
A parte honesta: 17% é o preço do risco
Não existem cinco pontos percentuais extra de borla. O rendimento é mais alto porque os riscos são mais altos, e deve nomeá-los antes de investir.
- Risco cambial, mitigado mas não eliminado. Os empréstimos são denominados em dólares americanos, pelo que não está diretamente exposto às oscilações do peso mexicano, do real brasileiro ou do guarani paraguaio. Mas os devedores obtêm grande parte das receitas em moeda local. Uma desvalorização acentuada torna a dívida em dólares mais cara de servir, o que transforma o risco cambial em risco de crédito.
- Risco-país. Mudanças políticas, alterações fiscais, controlos de capitais ou imprevisibilidade jurídica podem afetar o negócio de um devedor ou a execução dos créditos. As jurisdições latino-americanas variam muito, e acontecimentos como eleições ou disputas comerciais podem mudar o terreno debaixo de um projeto.
- Risco de crédito. Trata-se de empresas em crescimento, não de grandes grupos consolidados. Um contrato pode atrasar-se, um cliente pode pagar tarde, uma carteira de empréstimos pode ficar aquém do esperado. As estruturas bullet concentram o reembolso do capital no fim do prazo, precisamente quando o plano do devedor tem de ter resultado.
É por isso que a taxa é de 17% e não de 7%. Os juros que recebe são a compensação por suportar estes riscos, e nenhuma estrutura os elimina por completo. O que uma plataforma séria pode fazer é analisar o crédito com rigor, garantir os empréstimos com colateral e gerir a recuperação de forma centralizada se algo correr mal. Na CrowdHive, a BellaVista atua como Collateral Agent e conduz a recuperação em nome dos investidores. A forma como estas camadas se articulam é explicada em como o seu investimento está protegido.
Então, de onde vêm os rendimentos de 17%? De economias reais onde o capital é escasso e caro, de empresas apoiadas em tendências estruturais genuínas, o nearshoring, a hidroeletricidade barata, a construção digital, e de investidores dispostos a ser pagos por riscos que os mercados de crédito europeus raramente oferecem, a qualquer preço. Compreenda os riscos, dimensione as suas posições em conformidade, e o número deixa de ser suspeito e passa a ser o que é: um preço.
Investir envolve riscos, incluindo a possível perda de capital. O desempenho passado não é indicativo de resultados futuros. A BellaVista Invest One AG facilita a concessão de empréstimos a empresas e não presta aconselhamento de investimento.