Come funziona CrowdHive · 7 min di lettura
America Latina: da dove arrivano i rendimenti del 17%
Perché le imprese latinoamericane pagano il 17% per il capitale: tassi base alti, divario di credito alle PMI, nearshoring, idroelettrico e i rischi reali.
Se avete passato un po' di tempo a investire nel crowdlending europeo, un rendimento dichiarato del 17% annuo probabilmente fa scattare un riflesso sano: è vero, e dov'è la fregatura? È la domanda giusta da porsi, e merita una risposta diretta. In breve: il 17% non è un numero di marketing inventato da una piattaforma. È più o meno quanto pagano davvero per il capitale le piccole e medie imprese solvibili in alcune aree dell'America Latina, perché lì il denaro costa semplicemente più che in Europa. Questo articolo spiega perché, da dove arriva la domanda e quali rischi vi assumete in cambio di quel rendimento.
In America Latina il denaro costa di più, punto
Partiamo dai tassi delle banche centrali, il pavimento sotto ogni prestito di un'economia. A settembre 2026 la Banca Centrale del Brasile mantiene il tasso di riferimento Selic al 13,75% annuo, dopo averlo tagliato da un picco del 15%. La banca centrale messicana, Banxico, tiene il tasso obiettivo overnight al 6,5%. Confrontate questi valori con l'area euro, dove i tassi di riferimento della BCE hanno trascorso gran parte degli ultimi due anni su livelli bassi a una cifra.
Ricordate poi che il tasso della banca centrale è, in sostanza, quello che pagano i debitori più sicuri del sistema. Una piccola o media impresa prende a prestito al tasso di riferimento più uno spread per il rischio di credito, più i costi operativi e il margine della banca. Quando quel pavimento è già a due cifre, come in Brasile, un prestito commerciale a una PMI finisce ben al di sopra. In Messico il pavimento è più basso, ma il credito bancario alle imprese minori resta scarso e caro rispetto all'Europa, quindi i costi effettivi di finanziamento per le PMI sono nettamente superiori a quanto un'impresa europea accetterebbe mai.
La seconda metà della storia è l'accesso. Secondo la Banca Interamericana di Sviluppo e l'IFC, il divario di finanziamento delle imprese minori in America Latina e nei Caraibi ammonta a centinaia di miliardi di dollari, e la grande maggioranza dei fabbisogni finanziari delle PMI resta insoddisfatta dal settore bancario formale. In termini pratici: un'azienda redditizia e in crescita, con contratti veri e clienti veri, può entrare in banca e uscirne comunque a mani vuote, non perché sia un cattivo debitore, ma perché le banche locali si concentrano su grandi gruppi e debito pubblico. Quando le banche non prestano, le imprese che hanno bisogno di capitale pagano un premio a chiunque sia disposto a farlo.
Mettete insieme questi due fatti e il 17% smette di sembrare esotico. È il prezzo di equilibrio del credito alle imprese in economie dove il tasso base è alto, la concorrenza bancaria sui clienti PMI è scarsa e la domanda di capitale è in crescita. Un investitore europeo vede un rendimento insolitamente alto. Un imprenditore messicano o brasiliano vede un costo del funding normale, a volte perfino conveniente.
Tre motori della domanda
I tassi alti, da soli, non rendono un prestito degno di essere finanziato. Ciò che conta è se dietro i debitori ci sono ricavi reali. Tre tendenze regionali stanno generando esattamente questo tipo di domanda, e corrispondono direttamente alle prime categorie di progetti su CrowdHive.
Il nearshoring sta attirando capitali in Messico
Con le catene di fornitura globali che si riorganizzano intorno alla vicinanza al mercato statunitense, il Messico è diventato uno dei principali beneficiari. Gli investimenti diretti esteri in Messico hanno raggiunto il record di circa 41 miliardi di dollari USA entro il terzo trimestre del 2025, superando già il dato dell'intero 2024, con la manifattura a fare la parte del leone. Fabbriche, fornitori e aziende logistiche si stanno espandendo, e ognuna di loro ha bisogno di capitale circolante, finanziamenti per macchinari e factoring su fatture.
È questo lo sfondo di una delle prime categorie di prestiti sulla nostra piattaforma: una fintech con sede a Singapore, con solide competenze in rischio di credito e prevenzione delle frodi, che si espande in Messico per offrire credito digitale a consumatori e PMI, factoring incluso. La sua fonte di rimborso è la liquidità generata dal proprio portafoglio di prestiti e factoring, in un mercato dove la domanda di credito supera di gran lunga l'offerta bancaria.
Il Paraguay ha una delle energie pulite più economiche del pianeta
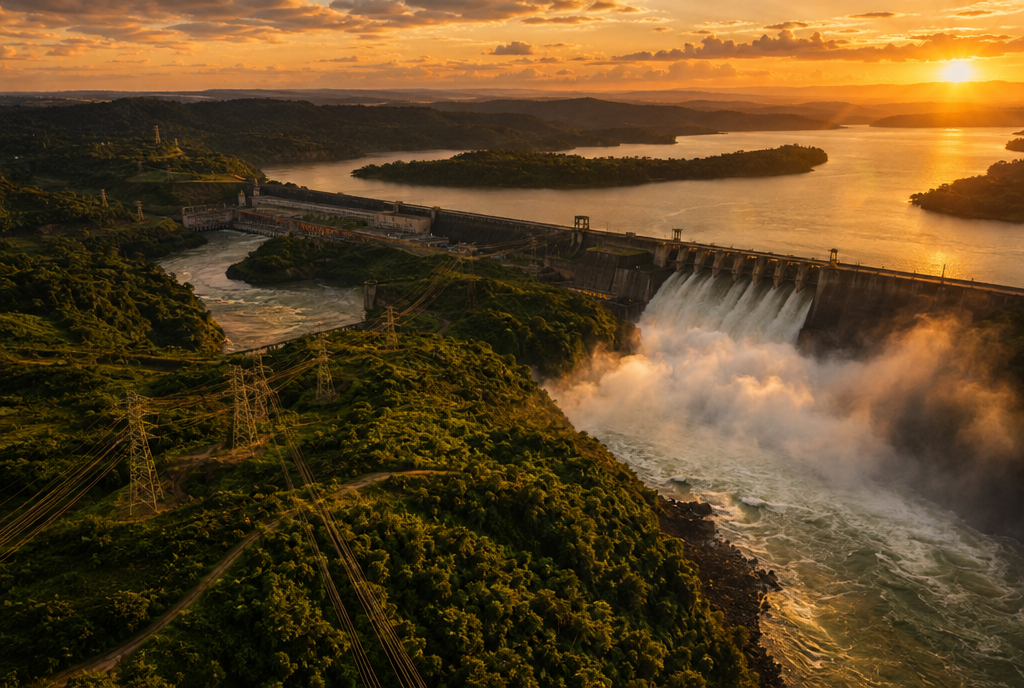
Il Paraguay è una piccola economia con un asset enorme: l'idroelettrico. La sola diga binazionale di Itaipu fornisce la grande maggioranza dell'elettricità del Paese, con le centrali di Yacyreta e Acaray a coprire quasi tutto il resto, rendendo la rete paraguaiana quasi interamente idroelettrica. Il Paraguay possiede Itaipu insieme al Brasile e storicamente ha usato solo una frazione della propria quota di produzione, esportando il surplus.
Elettricità abbondante, economica e rinnovabile è esattamente ciò di cui ha bisogno l'infrastruttura digitale, affamata di energia. È per questo che operatori di data center e sviluppatori di siti industriali già predisposti alla rete elettrica si stanno insediando. Tra i primi progetti di CrowdHive ci sono un integratore IT B2B che costruisce il proprio data center vicino ad Asuncion, con capacità di rete pre-approvata da ANDE, l'utility nazionale, e una prima fase al servizio dei clienti esistenti, oltre a un modulo di espansione ad alta densità pensato per carichi AI e GPU dei clienti. Un altro sviluppatore sta preparando un sito con energia già disponibile ad Alto Parana per un acquirente specifico, sulla base di un contratto di acquisto. Se volete il quadro più ampio sul perché l'infrastruttura di calcolo viene finanziata a debito ovunque, dalla Virginia al Sud America, leggete perché il boom dell'AI corre sul debito.
Il Brasile sta costruendo la spina dorsale digitale della regione
Il Brasile ospita il più grande mercato di data center dell'America Latina, e la costruzione accelera con la crescita della domanda di cloud e AI. I lavori sono realizzati da imprese di ingegneria specializzate che operano su contratti con gli operatori dei data center. Uno dei nostri primi progetti finanzia un contractor EPC brasiliano, un'impresa di ingegneria, approvvigionamento e costruzione con oltre quattro anni di esperienza nei data center, che realizza una nuova sala dati da circa 1 MW di capacità IT, inclusi rack GPU ad alta densità, in una struttura operativa nell'ambito di un contratto firmato da 5,8 milioni di dollari. Il rimborso arriva dai pagamenti a stato avanzamento del cliente previsti da quel contratto, non da ipotetiche vendite future.
Un investitore europeo vede un rendimento insolitamente alto. Un imprenditore messicano o brasiliano vede un costo del funding normale, a volte perfino conveniente.
Perché questo credito passa dalle piattaforme, non dalle banche
In tutta la regione il credito privato, cioè i prestiti erogati al di fuori del sistema bancario tradizionale, cresce rapidamente man mano che gli investitori colmano un divario di finanziamento che gli analisti stimano in centinaia di miliardi di dollari tra infrastrutture, energia e aziende di media dimensione. Il crowdlending è il segmento accessibile agli investitori retail di quello stesso movimento. Una piattaforma di crowdlending come CrowdHive origina un prestito a un'impresa, conduce la due diligence su assetti proprietari, conti, clienti e fonti di rimborso, e poi cede i crediti agli investitori. I prestiti di questa prima ondata usano una struttura bullet: interessi mensili durante il periodo del prestito, capitale rimborsato a scadenza. Se questa struttura è nuova per voi, leggete i prestiti bullet spiegati.
La parte onesta: il 17% è il prezzo del rischio
Non esistono cinque punti percentuali in più gratis. Il rendimento è più alto perché i rischi sono più alti, e conviene chiamarli per nome prima di investire.
- Rischio di cambio, mitigato ma non eliminato. I prestiti sono denominati in dollari USA, quindi non siete esposti direttamente alle oscillazioni del peso messicano, del real brasiliano o del guarani paraguaiano. Ma i debitori generano gran parte dei loro ricavi in valuta locale. Una svalutazione brusca rende più oneroso servire il loro debito in dollari, trasformando il rischio di cambio in rischio di credito.
- Rischio Paese. Svolte politiche, modifiche fiscali, controlli sui capitali o imprevedibilità giuridica possono incidere sull'attività di un debitore o sull'esecuzione dei crediti. Le giurisdizioni latinoamericane variano molto, ed eventi come elezioni o dispute commerciali possono spostare il terreno sotto un progetto.
- Rischio di credito. Si tratta di imprese in crescita, non di colossi blue-chip. Un contratto può subire ritardi, un cliente può pagare in ritardo, un portafoglio di prestiti può rendere meno del previsto. Le strutture bullet concentrano il rimborso del capitale alla fine del periodo, cioè esattamente quando il piano del debitore deve aver funzionato.
Ecco perché il tasso è del 17% e non del 7%. Gli interessi che incassate sono la compensazione per sopportare questi rischi, e nessuna struttura li elimina del tutto. Ciò che una piattaforma seria può fare è selezionare con attenzione, garantire i prestiti con collaterale e gestire il recupero in modo centralizzato se qualcosa va storto. Su CrowdHive, BellaVista agisce come Collateral Agent e persegue il recupero per conto degli investitori. Come si incastrano questi livelli è spiegato in come è protetto il vostro investimento.
Da dove arrivano, quindi, i rendimenti del 17%? Da economie reali dove il capitale è scarso e caro, da imprese che cavalcano tendenze strutturali autentiche: nearshoring, idroelettrico a basso costo, costruzione dell'infrastruttura digitale, e da investitori disposti a farsi pagare per rischi che i mercati del credito europei offrono raramente, a qualunque prezzo. Capite i rischi, dimensionate le posizioni di conseguenza, e quel numero smette di essere sospetto e diventa ciò che è: un prezzo.
Investire comporta rischi, inclusa la possibile perdita del capitale. I rendimenti passati non sono indicativi dei risultati futuri. BellaVista Invest One AG facilita l'erogazione di prestiti alle imprese e non fornisce consulenza in materia di investimenti.