Comment fonctionne CrowdHive · 7 min de lecture
Amérique latine : d'où viennent les rendements de 17%
Pourquoi les entreprises latino-américaines paient 17% pour du capital : taux de base élevés, déficit de financement des PME, nearshoring, hydroélectricité.
Si vous avez déjà investi dans le crowdlending européen, un taux affiché de 17% par an déclenche probablement un réflexe sain : est-ce réel, et où est le piège ? C'est la bonne question à poser, et elle mérite une réponse franche. En version courte : 17% n'est pas un chiffre marketing inventé par une plateforme. C'est à peu près ce que des petites et moyennes entreprises solvables de certaines régions d'Amérique latine paient réellement pour du capital, parce que l'argent y coûte tout simplement plus cher qu'en Europe. Cet article explique pourquoi, d'où vient la demande, et quels risques vous prenez en échange de ce rendement.
L'argent coûte plus cher en Amérique latine, point final
Commençons par les taux des banques centrales, le plancher sous chaque prêt d'une économie. En septembre 2026, la Banque centrale du Brésil maintient son taux directeur Selic à 13,75% par an, après l'avoir abaissé depuis un pic de 15%. La banque centrale du Mexique, Banxico, maintient son taux cible au jour le jour à 6,5%. Comparez cela avec la zone euro, où les taux directeurs de la BCE ont passé l'essentiel des deux dernières années dans le bas de la fourchette à un chiffre.
Rappelez-vous maintenant qu'un taux de banque centrale est, grosso modo, ce que paient les emprunteurs les plus sûrs du système. Une petite ou moyenne entreprise emprunte au taux directeur plus une marge pour le risque de crédit, plus les coûts d'exploitation et la marge de la banque. Quand ce plancher est déjà à deux chiffres, comme au Brésil, un prêt commercial à une PME se situe bien au-dessus. Au Mexique, le plancher est plus bas, mais le crédit bancaire aux petites entreprises reste rare et cher par rapport à l'Europe, de sorte que les coûts d'emprunt effectifs des PME sont nettement supérieurs à ce que des entreprises européennes accepteraient jamais.
La seconde moitié de l'histoire, c'est l'accès. Selon la Banque interaméricaine de développement et l'IFC, le déficit de financement des petites entreprises en Amérique latine et dans les Caraïbes se chiffre en centaines de milliards de dollars, la grande majorité des besoins de financement des PME n'étant pas couverte par le secteur bancaire formel. Concrètement : une entreprise rentable et en croissance, avec de vrais contrats et de vrais clients, peut entrer dans une banque et en ressortir les mains vides, non parce qu'elle est un mauvais risque, mais parce que les banques locales se concentrent sur les grandes entreprises et la dette publique. Quand les banques ne prêtent pas, les entreprises qui ont besoin de capital paient une prime à qui veut bien prêter.
Mettez ces deux faits ensemble et 17% cesse de paraître exotique. C'est le prix d'équilibre du crédit aux entreprises dans des économies où le taux de base est élevé, où la concurrence bancaire pour les clients PME est faible et où la demande de capital croît. Un investisseur européen voit un rendement inhabituellement élevé. Un entrepreneur mexicain ou brésilien voit un coût de financement normal, parfois même attractif.
Trois moteurs de la demande
Des taux élevés ne suffisent pas à eux seuls à justifier de financer un prêt. Ce qui compte, c'est que les emprunteurs aient de vrais revenus derrière eux. Trois tendances régionales génèrent exactement ce type de demande, et elles correspondent directement aux premières catégories de projets sur CrowdHive.
Le nearshoring attire les capitaux vers le Mexique
Alors que les chaînes d'approvisionnement mondiales se réorganisent autour de la proximité du marché américain, le Mexique est devenu l'un des principaux bénéficiaires. Les investissements directs étrangers au Mexique ont atteint un record d'environ 41 milliards de dollars américains au troisième trimestre 2025, dépassant déjà le chiffre de l'ensemble de 2024, l'industrie manufacturière en prenant la plus grande part. Usines, fournisseurs et entreprises logistiques se développent, et chacun d'eux a besoin de fonds de roulement, de financement d'équipements et d'affacturage de factures.
C'est la toile de fond de l'une des premières catégories de prêts sur notre plateforme : une fintech basée à Singapour, dotée d'une solide expertise en risque de crédit et en prévention de la fraude, qui s'étend au Mexique pour proposer du crédit digital aux particuliers et aux PME, y compris l'affacturage. Sa source de remboursement est la trésorerie générée par son propre portefeuille de prêts et d'affacturage, dans un marché où la demande de crédit dépasse de loin l'offre bancaire.
Le Paraguay possède l'une des énergies propres les moins chères de la planète
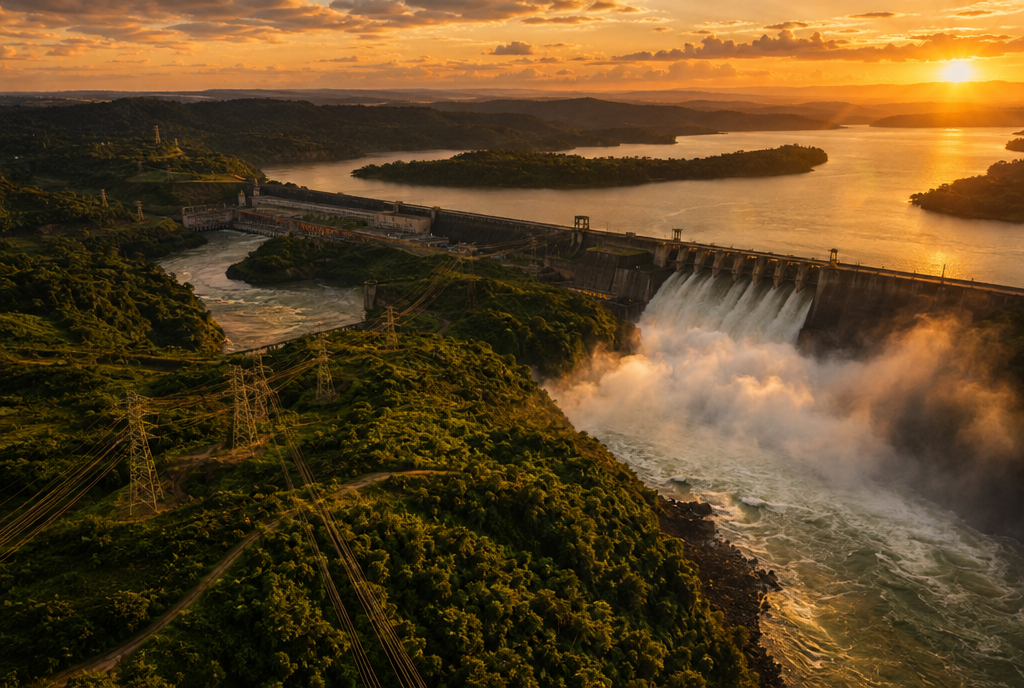
Le Paraguay est une petite économie dotée d'un atout énorme : l'hydroélectricité. Le barrage binational d'Itaipu fournit à lui seul la grande majorité de l'électricité du pays, les centrales de Yacyreta et d'Acaray couvrant l'essentiel du reste, ce qui rend le réseau paraguayen presque entièrement hydroélectrique. Le Paraguay copossède Itaipu avec le Brésil et n'a historiquement utilisé qu'une fraction de sa part de la production, exportant le surplus.
Une électricité abondante, bon marché et renouvelable est précisément ce dont l'infrastructure numérique énergivore a besoin. C'est pourquoi les opérateurs de data centers et les développeurs de sites industriels prééquipés en énergie s'y installent. Parmi les premiers projets de CrowdHive figurent un intégrateur IT B2B construisant son propre data center près d'Asuncion, avec une capacité réseau pré-approuvée par ANDE, le fournisseur national d'électricité, et une première phase au service de clients existants, ainsi qu'un module d'extension à haute densité destiné aux charges de travail IA et GPU de ses clients. Un développeur distinct prépare un site prééquipé en énergie dans l'Alto Parana pour un acheteur précis dans le cadre d'un accord d'achat. Si vous voulez la vue d'ensemble sur les raisons pour lesquelles l'infrastructure de calcul se finance par la dette de la Virginie à l'Amérique du Sud, lisez pourquoi le boom de l'IA repose sur la dette.
Le Brésil construit l'épine dorsale numérique de la région
Le Brésil abrite le plus grand marché de data centers d'Amérique latine, et la construction s'accélère à mesure que la demande de cloud et d'IA augmente. Les chantiers sont réalisés par des entreprises d'ingénierie spécialisées travaillant sous contrat avec les opérateurs de data centers. L'un de nos premiers projets finance un entrepreneur EPC brésilien, une entreprise d'ingénierie, d'approvisionnement et de construction disposant de plus de quatre ans d'expérience en data centers, qui livre une nouvelle salle informatique d'environ 1 MW de capacité IT, y compris des baies GPU à haute densité, sur une installation en exploitation dans le cadre d'un contrat signé de 5,8 millions de dollars. Le remboursement provient des paiements par jalons du client au titre de ce contrat, et non de ventes futures spéculatives.
Un investisseur européen voit un rendement inhabituellement élevé. Un entrepreneur mexicain ou brésilien voit un coût de financement normal, parfois même attractif.
Pourquoi ce crédit passe par des plateformes, pas par des banques
Dans toute la région, le crédit privé, c'est-à-dire les prêts accordés en dehors du système bancaire traditionnel, croît rapidement à mesure que les investisseurs comblent un déficit de financement que les analystes estiment à des centaines de milliards de dollars dans l'infrastructure, l'énergie et les entreprises de taille intermédiaire. Le crowdlending est le versant accessible aux particuliers de ce même mouvement. Une plateforme comme CrowdHive origine un prêt à une entreprise, mène une due diligence sur l'actionnariat, les comptes, les clients et les sources de remboursement, puis cède les créances aux investisseurs. Les prêts de cette première vague utilisent une structure in fine : intérêts mensuels pendant la durée, principal remboursé à l'échéance. Si cette structure est nouvelle pour vous, consultez notre guide des prêts in fine.
La partie honnête : 17% est le prix du risque
Il n'existe pas de cinq points de pourcentage supplémentaires gratuits. Le rendement est plus élevé parce que les risques sont plus élevés, et vous devez les nommer avant d'investir.
- Le risque de change, atténué mais pas disparu. Les prêts sont libellés en dollars américains, vous n'êtes donc pas directement exposé aux fluctuations du peso mexicain, du real brésilien ou du guarani paraguayen. Mais les emprunteurs gagnent une grande partie de leurs revenus en monnaie locale. Une forte dévaluation rend leur dette en dollars plus coûteuse à servir, ce qui transforme le risque de change en risque de crédit.
- Le risque pays. Des évolutions politiques, des changements fiscaux, des contrôles de capitaux ou une imprévisibilité juridique peuvent affecter l'activité d'un emprunteur ou l'exécution des créances. Les juridictions latino-américaines varient fortement, et des événements comme des élections ou des différends commerciaux peuvent bouleverser un projet.
- Le risque de crédit. Ce sont des entreprises en croissance, pas des grandes valeurs cotées. Un contrat peut prendre du retard, un client peut payer tard, un portefeuille de prêts peut sous-performer. Les structures in fine concentrent le remboursement du principal à la fin de la durée, c'est-à-dire exactement au moment où le plan de l'emprunteur doit avoir fonctionné.
C'est pourquoi le taux est de 17% et non de 7%. Les intérêts que vous percevez sont la compensation de ces risques, et aucune structure ne les élimine entièrement. Ce qu'une plateforme sérieuse peut faire, c'est évaluer les dossiers avec soin, garantir les prêts par des sûretés et gérer le recouvrement de manière centralisée si quelque chose tourne mal. Sur CrowdHive, BellaVista agit en tant que Collateral Agent et mène le recouvrement au nom des investisseurs. La manière dont ces couches s'articulent est expliquée dans comment votre investissement est protégé.
Alors, d'où viennent les rendements de 17% ? D'économies réelles où le capital est rare et cher, d'entreprises portées par de véritables tendances structurelles, le nearshoring, l'hydroélectricité bon marché, la construction numérique, et d'investisseurs prêts à être rémunérés pour des risques que les marchés du crédit européens offrent rarement, à quelque prix que ce soit. Comprenez les risques, dimensionnez vos positions en conséquence, et le chiffre cesse d'être suspect pour devenir ce qu'il est : un prix.
Investir comporte des risques, y compris la perte possible du capital. Les performances passées ne préjugent pas des résultats futurs. BellaVista Invest One AG facilite l'octroi de prêts à des entreprises et ne fournit pas de conseil en investissement.