Cómo funciona CrowdHive · 7 min de lectura
América Latina: de dónde salen las rentabilidades del 17%
Por qué las empresas latinoamericanas pagan un 17% por el capital: tipos base altos, brecha de financiación pyme, nearshoring, hidroelectricidad y riesgos.
Si ha dedicado algún tiempo a invertir en crowdlending europeo, un tipo de interés del 17% anual en un titular probablemente le despierte un reflejo saludable: ¿es real esto y dónde está la trampa? Es la pregunta correcta, y merece una respuesta directa. La versión corta es que el 17% no es una cifra de marketing inventada por una plataforma. Es, aproximadamente, lo que pagan de verdad por el capital las pequeñas y medianas empresas solventes en partes de América Latina, porque allí el dinero sencillamente cuesta más que en Europa. Este artículo explica por qué, de dónde viene la demanda y qué riesgos asume usted a cambio de esa rentabilidad.
El dinero cuesta más en América Latina, y punto
Empecemos por los tipos de los bancos centrales, el suelo bajo cada préstamo de una economía. A septiembre de 2026, el Banco Central de Brasil mantiene su tipo de referencia Selic en el 13,75% anual, tras recortarlo desde un máximo del 15%. El banco central de México, Banxico, mantiene su tipo objetivo a un día en el 6,5%. Compárelo con la zona euro, donde los tipos oficiales del BCE han pasado la mayor parte de los últimos dos años en cifras bajas de un solo dígito.
Recuerde ahora que el tipo del banco central es, a grandes rasgos, lo que pagan los prestatarios más seguros del sistema. Una pequeña o mediana empresa se financia al tipo oficial más un diferencial por riesgo de crédito, más los costes operativos y el margen del banco. Cuando ese suelo ya está en dos dígitos, como en Brasil, un préstamo comercial a una pyme queda bastante por encima. En México el suelo es más bajo, pero el crédito bancario a las empresas más pequeñas sigue siendo escaso y caro en comparación con Europa, de modo que los costes efectivos de financiación para las pymes son significativamente más altos de lo que aceptaría jamás una empresa europea.
La segunda mitad de la historia es el acceso. Según el Banco Interamericano de Desarrollo y la IFC, la brecha de financiación de las empresas más pequeñas en América Latina y el Caribe asciende a cientos de miles de millones de dólares, y la gran mayoría de las necesidades de financiación de las pymes quedan sin cubrir por el sector bancario formal. En términos prácticos: una empresa rentable y en crecimiento, con contratos reales y clientes reales, puede entrar en un banco y salir con las manos vacías, no porque sea un mal crédito, sino porque los bancos locales se concentran en las grandes corporaciones y en la deuda pública. Cuando los bancos no prestan, las empresas que necesitan capital pagan una prima a quien sí lo haga.
Junte esos dos hechos y el 17% deja de parecer exótico. Es el precio de equilibrio del crédito empresarial en economías donde el tipo base es alto, la competencia bancaria por los clientes pyme es escasa y la demanda de capital crece. Un inversor europeo ve una rentabilidad inusualmente alta. Un empresario mexicano o brasileño ve un coste de financiación normal, a veces incluso atractivo.
Tres motores de demanda
Los tipos altos por sí solos no hacen que un préstamo merezca financiarse. Lo que importa es si los prestatarios tienen ingresos reales detrás. Tres tendencias regionales están generando exactamente ese tipo de demanda, y se corresponden directamente con las primeras categorías de proyectos de CrowdHive.
El nearshoring está atrayendo capital a México
A medida que las cadenas de suministro globales se reorganizan en torno a la proximidad al mercado estadounidense, México se ha convertido en uno de los principales beneficiarios. La inversión extranjera directa en México alcanzó un récord de unos 41.000 millones de dólares estadounidenses en el tercer trimestre de 2025, superando ya la cifra de todo 2024, con la industria manufacturera como mayor destinatario. Fábricas, proveedores y empresas logísticas se están expandiendo, y todas ellas necesitan capital circulante, financiación de equipos y factoring de facturas.
Este es el telón de fondo de una de las primeras categorías de préstamo de nuestra plataforma: un fintech con sede en Singapur, con profunda experiencia en riesgo de crédito y prevención del fraude, que se expande a México para ofrecer préstamos digitales a consumidores y pymes, incluido el factoring. Su fuente de reembolso es el efectivo generado por su propia cartera de préstamos y factoring, en un mercado donde la demanda de crédito supera con creces la oferta bancaria.
Paraguay tiene una de las energías limpias más baratas del planeta
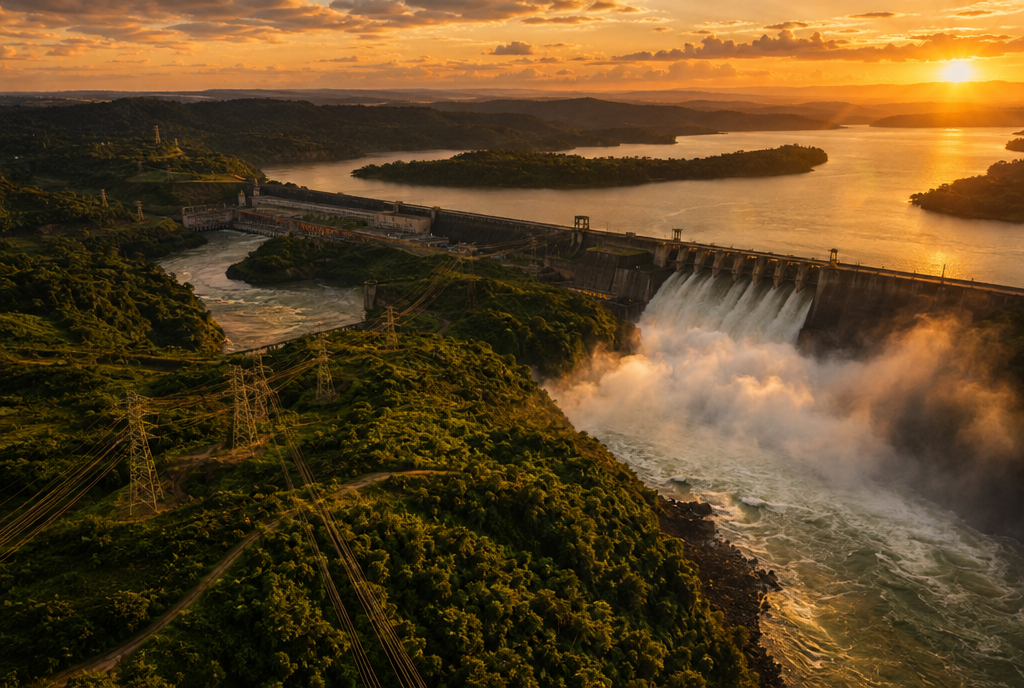
Paraguay es una economía pequeña con un activo enorme: la hidroelectricidad. Solo la presa binacional de Itaipu suministra la gran mayoría de la electricidad del país, y las centrales de Yacyretá y Acaray cubren casi todo el resto, lo que hace que la red paraguaya sea casi enteramente hidroeléctrica. Paraguay es copropietario de Itaipu junto con Brasil y, históricamente, solo ha utilizado una fracción de su parte de la producción, exportando el excedente.
Electricidad abundante, barata y renovable es precisamente lo que necesita la infraestructura digital, gran consumidora de energía. Por eso están llegando operadores de centros de datos y promotores de emplazamientos industriales con potencia disponible. Entre los primeros proyectos de CrowdHive hay un integrador informático B2B que construye su propio centro de datos cerca de Asunción, con capacidad de red preaprobada por ANDE, la compañía eléctrica nacional, y una primera fase al servicio de clientes existentes, además de un módulo de expansión de alta densidad orientado a cargas de trabajo de IA y GPU de clientes. Un promotor independiente prepara un emplazamiento con potencia disponible en Alto Paraná para un comprador concreto bajo un acuerdo de compra. Si quiere la imagen completa de por qué la infraestructura de computación se financia con deuda desde Virginia hasta Sudamérica, lea por qué el boom de la IA funciona con deuda.
Brasil construye la columna vertebral digital de la región
Brasil alberga el mayor mercado de centros de datos de América Latina, y su expansión se acelera con el crecimiento de la demanda de nube e IA. La construcción la realizan firmas de ingeniería especializadas que trabajan bajo contrato con los operadores de centros de datos. Uno de nuestros primeros proyectos financia a un contratista EPC brasileño, una firma de ingeniería, aprovisionamiento y construcción con más de cuatro años de experiencia en centros de datos, que entrega una nueva sala de datos de aproximadamente 1 MW de capacidad IT, incluidos racks GPU de alta densidad, en una instalación en funcionamiento bajo un contrato firmado de 5,8 millones de dólares. El reembolso procede de los pagos por hitos del cliente bajo ese contrato, no de ventas futuras especulativas.
Un inversor europeo ve una rentabilidad inusualmente alta. Un empresario mexicano o brasileño ve un coste de financiación normal, a veces incluso atractivo.
Por qué este crédito fluye a través de plataformas y no de bancos
En toda la región, el crédito privado, es decir, la financiación concedida fuera del sistema bancario tradicional, crece con rapidez a medida que los inversores cubren una brecha de financiación que los analistas estiman en cientos de miles de millones de dólares entre infraestructura, energía y empresas medianas. El crowdlending es el extremo accesible al inversor minorista de ese mismo movimiento. Una plataforma como CrowdHive origina un préstamo a una empresa, realiza la due diligence sobre la propiedad, las cuentas, los clientes y las fuentes de reembolso, y después cede los derechos de crédito a los inversores. Los préstamos de esta primera ola usan una estructura bullet: intereses mensuales durante el plazo y principal devuelto al vencimiento. Si esa estructura es nueva para usted, consulte préstamos bullet explicados.
La parte honesta: el 17% es el precio del riesgo
No existen cinco puntos porcentuales extra gratis. La rentabilidad es más alta porque los riesgos son más altos, y conviene nombrarlos antes de invertir.
- Riesgo de divisa, mitigado pero no eliminado. Los préstamos están denominados en dólares estadounidenses, de modo que usted no está expuesto directamente a las oscilaciones del peso mexicano, el real brasileño o el guaraní paraguayo. Pero los prestatarios obtienen buena parte de sus ingresos en moneda local. Una devaluación brusca encarece el servicio de su deuda en dólares, lo que convierte el riesgo de divisa en riesgo de crédito.
- Riesgo país. Cambios políticos, modificaciones fiscales, controles de capital o imprevisibilidad jurídica pueden afectar al negocio del prestatario o a la ejecución de los derechos de crédito. Las jurisdicciones latinoamericanas varían mucho, y acontecimientos como elecciones o disputas comerciales pueden mover el terreno bajo un proyecto.
- Riesgo de crédito. Se trata de empresas en crecimiento, no de grandes corporaciones de primera fila. Un contrato puede retrasarse, un cliente puede pagar tarde, una cartera de préstamos puede rendir menos de lo previsto. Las estructuras bullet concentran el reembolso del principal al final del plazo, que es exactamente cuando el plan del prestatario tiene que haber funcionado.
Por eso el tipo es del 17% y no del 7%. El interés que usted gana es la compensación por asumir estos riesgos, y ninguna estructura los elimina por completo. Lo que una plataforma seria puede hacer es analizar con rigor, garantizar los préstamos con colateral y gestionar el recobro de forma centralizada si algo va mal. En CrowdHive, BellaVista actúa como Collateral Agent y persigue el recobro en nombre de los inversores. Cómo encajan esas capas se explica en cómo se protege su inversión.
Entonces, ¿de dónde salen las rentabilidades del 17%? De economías reales donde el capital es escaso y caro, de empresas que cabalgan tendencias estructurales genuinas, el nearshoring, la hidroelectricidad barata, la expansión digital, y de inversores dispuestos a cobrar por riesgos que los mercados de crédito europeos rara vez ofrecen a ningún precio. Entienda los riesgos, dimensione sus posiciones en consecuencia, y la cifra dejará de ser sospechosa para convertirse en lo que es: un precio.
Invertir implica riesgo, incluida la posible pérdida del capital. Las rentabilidades pasadas no son indicativas de resultados futuros. BellaVista Invest One AG facilita la concesión de préstamos a empresas y no presta asesoramiento de inversión.