Jak działa CrowdHive · 7 min czytania
Ameryka Łacińska: skąd biorą się rentowności 17%
Dlaczego firmy z Ameryki Łacińskiej płacą 17% za kapitał: wysokie stopy bazowe, ogromna luka finansowa MŚP, nearshoring, tania hydroenergia i ryzyka.
Jeśli spędziłeś trochę czasu inwestując w europejski crowdlending, nagłówkowa stopa 17% rocznie zapewne uruchamia zdrowy odruch: czy to prawdziwe i w czym tkwi haczyk? To właściwe pytanie i zasługuje na prostą odpowiedź. W skrócie: 17% nie jest liczbą marketingową wymyśloną przez platformę. To mniej więcej tyle, ile wiarygodne kredytowo małe i średnie firmy w części Ameryki Łacińskiej faktycznie płacą za kapitał, ponieważ pieniądz po prostu kosztuje tam więcej niż w Europie. Ten artykuł wyjaśnia dlaczego, skąd bierze się popyt i jakie ryzyka bierzesz na siebie w zamian za tę rentowność.
Pieniądz w Ameryce Łacińskiej kosztuje więcej, kropka
Zacznijmy od stóp banków centralnych, czyli podłogi pod każdą pożyczką w gospodarce. Na wrzesień 2026 Bank Centralny Brazylii utrzymuje referencyjną stopę Selic na poziomie 13,75% rocznie, po obniżkach ze szczytu 15%. Meksykański bank centralny, Banxico, utrzymuje docelową stopę overnight na poziomie 6,5%. Porównaj to ze strefą euro, gdzie stopy EBC przez większość ostatnich dwóch lat pozostawały na niskim jednocyfrowym poziomie.
Pamiętaj przy tym, że stopa banku centralnego to, z grubsza rzecz biorąc, cena, jaką płacą najbezpieczniejsi pożyczkobiorcy w systemie. Mała lub średnia firma pożycza po stopie referencyjnej plus marża za ryzyko kredytowe, plus koszty operacyjne i marża banku. Gdy ta podłoga jest już dwucyfrowa, jak w Brazylii, komercyjna pożyczka dla MŚP ląduje wyraźnie powyżej. W Meksyku podłoga jest niższa, ale kredyt bankowy dla mniejszych firm pozostaje rzadki i drogi w porównaniu z Europą, więc efektywne koszty finansowania dla MŚP są znacznie wyższe niż te, które kiedykolwiek zaakceptowałyby firmy europejskie.
Druga połowa tej historii to dostęp. Według Międzyamerykańskiego Banku Rozwoju i IFC luka finansowa mniejszych firm w Ameryce Łacińskiej i na Karaibach sięga setek miliardów dolarów, a zdecydowana większość potrzeb finansowych MŚP pozostaje niezaspokojona przez formalny sektor bankowy. W praktyce: rentowna, rosnąca firma z prawdziwymi kontraktami i prawdziwymi klientami może wejść do banku i wciąż wyjść z pustymi rękami, nie dlatego, że jest złym kredytobiorcą, ale dlatego, że lokalne banki koncentrują się na dużych korporacjach i długu rządowym. Gdy banki nie chcą pożyczać, firmy potrzebujące kapitału płacą premię temu, kto pożyczy.
Połącz te dwa fakty, a 17% przestaje wyglądać egzotycznie. To rynkowa cena kredytu dla firm w gospodarkach, gdzie stopa bazowa jest wysoka, konkurencja banków o klientów MŚP jest słaba, a popyt na kapitał rośnie. Europejski inwestor widzi niezwykle wysoką rentowność. Meksykański czy brazylijski przedsiębiorca widzi normalny, czasem wręcz atrakcyjny, koszt finansowania.
Trzy silniki popytu
Same wysokie stopy nie czynią pożyczki wartą sfinansowania. Liczy się to, czy za pożyczkobiorcami stoją realne przychody. Trzy regionalne trendy generują dokładnie taki popyt i przekładają się bezpośrednio na pierwsze kategorie projektów na CrowdHive.
Nearshoring ściąga kapitał do Meksyku
W miarę jak globalne łańcuchy dostaw reorganizują się wokół bliskości rynku amerykańskiego, Meksyk stał się jednym z głównych beneficjentów. Bezpośrednie inwestycje zagraniczne w Meksyku osiągnęły do trzeciego kwartału 2025 rekordowy poziom około 41 miliardów dolarów, przewyższając już wynik za cały rok 2024, przy czym największy udział przypadł na przemysł wytwórczy. Fabryki, dostawcy i firmy logistyczne rozbudowują się, a każda z nich potrzebuje kapitału obrotowego, finansowania sprzętu i faktoringu faktur.
To tło dla jednej z pierwszych kategorii pożyczek na naszej platformie: fintech z Singapuru z głęboką ekspertyzą w ocenie ryzyka kredytowego i zapobieganiu oszustwom wchodzi do Meksyku, aby oferować digital lending konsumentom i MŚP, w tym faktoring. Źródłem spłaty jest gotówka generowana przez jego własny portfel pożyczkowy i faktoringowy, na rynku, gdzie popyt na kredyt znacznie przewyższa podaż bankową.
Paragwaj ma jedną z najtańszych czystych energii na świecie
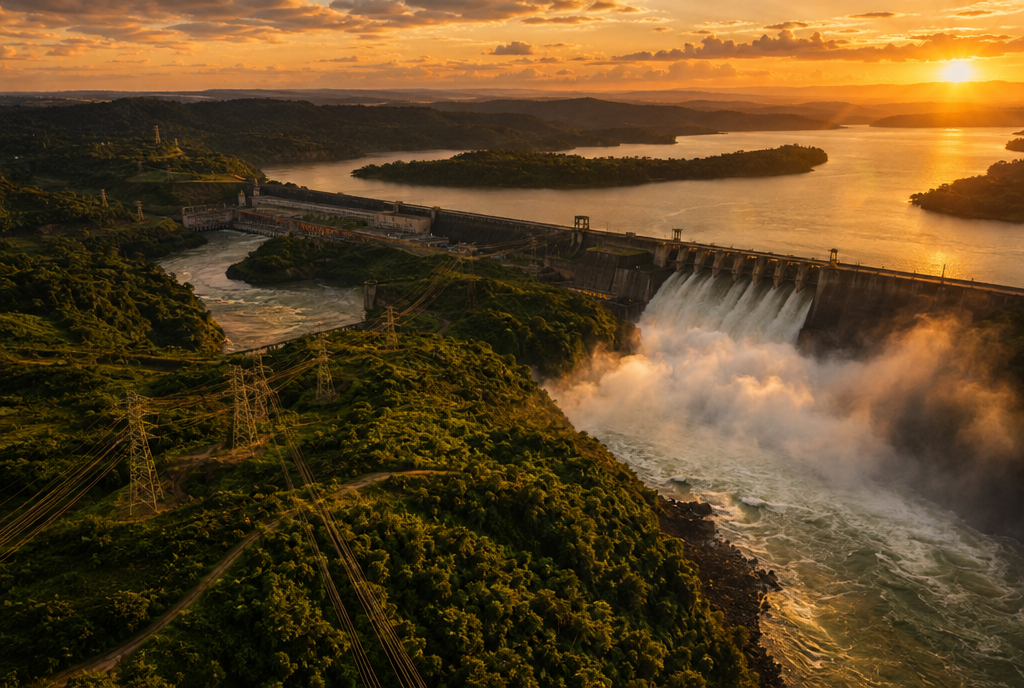
Paragwaj to mała gospodarka z ogromnym atutem: hydroenergią. Sama binacjonalna zapora Itaipu dostarcza zdecydowaną większość energii elektrycznej kraju, a elektrownie Yacyreta i Acaray pokrywają większość reszty, przez co paragwajska sieć jest niemal w całości hydroelektryczna. Paragwaj jest współwłaścicielem Itaipu razem z Brazylią i historycznie wykorzystywał tylko ułamek swojej części produkcji, eksportując nadwyżkę.
Obfita, tania, odnawialna energia elektryczna to dokładnie to, czego potrzebuje energochłonna infrastruktura cyfrowa. Dlatego wprowadzają się tam operatorzy centrów danych i deweloperzy przygotowanych energetycznie terenów przemysłowych. Wśród pierwszych projektów CrowdHive są: integrator IT B2B budujący własne centrum danych pod Asuncion, z mocą przyłączeniową wstępnie zatwierdzoną przez ANDE, krajowego operatora energetycznego, i pierwszą fazą obsługującą istniejących klientów, plus moduł rozbudowy o wysokiej gęstości pod klienckie obciążenia AI i GPU. Osobny deweloper przygotowuje przygotowany energetycznie teren w Alto Parana dla konkretnego nabywcy na podstawie umowy zakupu. Jeśli chcesz zobaczyć szerszy obraz tego, dlaczego infrastruktura obliczeniowa jest finansowana długiem wszędzie od Wirginii po Amerykę Południową, przeczytaj dlaczego boom na AI działa na długu.
Brazylia buduje cyfrowy kręgosłup regionu
Brazylia to największy rynek centrów danych w Ameryce Łacińskiej, a rozbudowa przyspiesza wraz ze wzrostem popytu na chmurę i AI. Budowę prowadzą wyspecjalizowane firmy inżynieryjne pracujące na kontraktach z operatorami centrów danych. Jeden z naszych pierwszych projektów finansuje brazylijskiego wykonawcę EPC, firmę inżynieryjno-zakupowo-budowlaną z ponad czteroletnim doświadczeniem w centrach danych, realizującą nową halę danych o mocy IT około 1 MW, w tym szafy GPU o wysokiej gęstości, na działającym obiekcie, na podstawie podpisanego kontraktu na 5,8 miliona dolarów. Spłata pochodzi z płatności etapowych klienta w ramach tego kontraktu, a nie ze spekulacyjnej przyszłej sprzedaży.
Europejski inwestor widzi niezwykle wysoką rentowność. Meksykański czy brazylijski przedsiębiorca widzi normalny, czasem wręcz atrakcyjny, koszt finansowania.
Dlaczego ten kredyt płynie przez platformy, a nie banki
W całym regionie private credit, czyli finansowanie dłużne poza tradycyjnym systemem bankowym, rośnie szybko, gdy inwestorzy wchodzą w lukę finansową szacowaną przez analityków na setki miliardów dolarów w infrastrukturze, energetyce i firmach średniej wielkości. Crowdlending to dostępny dla inwestorów detalicznych koniec tego samego ruchu. Platforma crowdlendingowa taka jak CrowdHive udziela pożyczki firmie, przeprowadza due diligence właścicieli, ksiąg, klientów i źródeł spłaty, a następnie przenosi wierzytelności na inwestorów. Pożyczki w tej pierwszej fali mają strukturę bullet: miesięczne odsetki w trakcie okresu, kapitał spłacany w terminie zapadalności. Jeśli ta struktura jest dla Ciebie nowa, zobacz pożyczki bullet wyjaśnione.
Uczciwa część: 17% to cena ryzyka
Nie ma czegoś takiego jak darmowe pięć dodatkowych punktów procentowych. Rentowność jest wyższa, bo ryzyka są wyższe, i warto je nazwać przed inwestycją.
- Ryzyko walutowe, ograniczone, ale nie zniesione. Pożyczki są denominowane w dolarach amerykańskich, więc nie jesteś bezpośrednio narażony na wahania meksykańskiego peso, brazylijskiego reala czy paragwajskiego guarani. Ale pożyczkobiorcy zarabiają dużą część przychodów w walucie lokalnej. Gwałtowna dewaluacja czyni ich dolarowy dług droższym w obsłudze, co zamienia ryzyko walutowe w ryzyko kredytowe.
- Ryzyko kraju. Zmiany polityczne, podatkowe, kontrole kapitału czy nieprzewidywalność prawna mogą wpłynąć na biznes pożyczkobiorcy lub egzekwowanie roszczeń. Jurysdykcje Ameryki Łacińskiej znacznie się różnią, a wydarzenia takie jak wybory czy spory handlowe mogą przesunąć grunt pod projektem.
- Ryzyko kredytowe. To rosnące firmy, nie korporacje blue-chip. Kontrakt może się opóźnić, klient może zapłacić później, portfel pożyczkowy może rozczarować. Struktury bullet koncentrują spłatę kapitału na końcu okresu, czyli dokładnie wtedy, gdy plan pożyczkobiorcy musi już zadziałać.
Właśnie dlatego stopa wynosi 17%, a nie 7%. Odsetki, które zarabiasz, to wynagrodzenie za ponoszenie tych ryzyk i żadna struktura nie usuwa ich całkowicie. To, co może zrobić poważna platforma, to staranna ocena wiarygodności, zabezpieczenie pożyczek aktywami i centralne zarządzanie windykacją, jeśli coś pójdzie nie tak. Na CrowdHive rolę Collateral Agent pełni BellaVista, prowadząc windykację w imieniu inwestorów. Jak te warstwy się ze sobą składają, opisujemy w artykule jak chroniona jest Twoja inwestycja.
Skąd więc biorą się rentowności 17%? Z realnych gospodarek, gdzie kapitał jest rzadki i drogi, z firm jadących na prawdziwych trendach strukturalnych: nearshoringu, taniej hydroenergii, cyfrowej rozbudowie, oraz od inwestorów gotowych otrzymywać wynagrodzenie za ryzyka, których europejskie rynki kredytowe rzadko oferują za jakąkolwiek cenę. Zrozum ryzyka, dobierz odpowiednio wielkość pozycji, a ta liczba przestaje być podejrzana i zaczyna być tym, czym jest: ceną.
Inwestowanie wiąże się z ryzykiem, w tym z możliwą utratą kapitału. Wyniki osiągnięte w przeszłości nie są wskaźnikiem przyszłych rezultatów. BellaVista Invest One AG umożliwia udzielanie finansowania firmom i nie świadczy doradztwa inwestycyjnego.